社保と国保の違いを徹底比較!手取りと将来年金で数十万差が出る真相
給与明細を見るたびに引かれている社会保険料や、自営業・退職後に送られてくる国民健康保険料の納付書を見て、「なぜこんなに金額が違うのか」「結局どちらが得なのか」と疑問を抱いた経験を持つ人は少なくありません。働き方の多様化が進み、パート・アルバイトへの社会保険適用拡大が本格化した2026年現在、両者の選択や保障内容の違いは、毎月の手取り額だけでなく数十年後の年金受給額にまで数百万円単位の格差を生み出しています。
会社員が加入する「社会保険(健康保険・厚生年金)」と、個人事業主やフリーランス、無職の人が加入する「国民健康保険(国保・国民年金)」には、保険料の計算ロジックから扶養家族の扱い、病気や出産時の休業補償に至るまで決定的な制度設計の壁が存在します。制度の全貌と損得の境界線を、最新の法改正データとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は事業主との「労使折半」かつ「扶養追加が無料」であるため、扶養家族が多い世帯ほど国民健康保険より年間数十万円単位で有利になる。
- 要点2:国民健康保険には「傷病手当金」や「出産手当金」の原則支給がなく、病気やケガによる休業時の所得保障に大きな格差が存在する。
- 要点3:2026年時点のパート社会保険適用拡大により、短時間労働者も手取り減少の一時的影響を超えて手厚い厚生年金・医療保障を獲得するルートが主流化している。
【構造の決定打】社会保険と国民健康保険の決定的な違いと仕組みを解剖
日本の公的医療保険制度は「国民皆保険」を原則としていますが、加入先によって負担額と給付内容が大きく二分されます。会社員や公務員が加入する社会保険(主に協会けんぽや健康保険組合)と、自営業や退職者が加入する国民健康保険(自治体が運営)の最大の違いは、「保険料の負担方式」「扶養の概念」「セットになる公的年金」の3点にあります。
社会保険における最大の強みは、保険料を会社と従業員で半分ずつ支払う「社会保険の労使折半メリット」です。毎月の給与から控除されている健康保険料や厚生年金保険料と同額を、勤務先企業が裏で負担しています。一方、国民健康保険には会社負担という概念が存在しないため、前年の所得に応じて算出された保険料の全額を加入者本人が自腹で納付しなければなりません。
さらに見逃せないのが扶養制度の構造です。社会保険では、年収基準を満たす配偶者や子どもを何人扶養に入れても、加入者本人の保険料は1円も上がりません。しかし、国民健康保険には扶養制度そのものが存在せず、生まれたばかりの乳幼児であっても1人あたり数万円の「均等割額」が加算されます。これが「国民健康保険で扶養に入れない理由」であり、家族が増えるほど国保世帯の保険料負担が跳ね上がる構造的な原因です。
【徹底比較】手取りと将来給付はここまで違う!データとシミュレーションで見る損得
「社会保険と国民健康保険はどっちが得なのか」という疑問に対する答えは、世帯構成と年収によって明確に分かれます。協会けんぽ(東京都・介護保険第2号非該当)と東京都区部の国民健康保険料をベースに、年収400万円および年収700万円のケースで比較した客観的データが以下の通りです。
| 項目 | 社会保険(協会けんぽ+厚生年金) | 国民健康保険(自治体国保+国民年金) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担構造 | 労使折半(自己負担は実質50%) | 全額自己負担(100%自己負担) | 単身・同等年収でも社保の方が実質負担は軽い傾向 |
| 扶養家族の追加費用 | 0円(何人追加しても保険料不変) | 1人ごとに均等割(約4万〜6万円/年)が加算 | 子どもや被扶養配偶者がいる世帯は社保の圧勝 |
| 年収400万円・単身の年間保険料概算 | 健康保険:約19.9万円 厚生年金:約36.6万円 合計:約56.5万円 | 国保料:約32.0万円 国民年金:約20.4万円 合計:約52.4万円 | 単身の場合は国保+国民年金が表面上安く見えるケースあり |
| 年収400万円・夫婦子2人世帯の年間保険料 | 合計:約56.5万円(扶養追加でも変動なし) | 国保料:約46.0万円 国民年金(夫婦2名分):約40.8万円 合計:約86.8万円 | 家族世帯では年間約30万円以上社保が割安になる逆転現象が発生 |
| 病気・ケガ・出産時の所得保障 | 傷病手当金・出産手当金あり(給与の約3分の2支給) | 原則なし(自治体により一部例外のみ) | 有事の際の自己防衛コストに圧倒的な格差 |
| 将来受給できる公的年金 | 国民年金(基礎年金)+厚生年金の「2階建て」 | 国民年金(基礎年金)のみの「1階建て」 | 将来の受取額で月額7万〜10万円以上の差が定常的に生じる |
協会けんぽと国民健康保険の金額差を計算シミュレーションすると、単身者かつ経費計上が多い個人事業主を除き、一般的な給与所得者では社会保険のコストパフォーマンスが極めて高いことが分かります。特に年金受給期に入った際、現役時代に厚生年金を納めていた元会社員と、国民年金のみだった自営業者との間には、月額で平均8万円前後、年間で約100万円もの受給額格差が生じる点は生涯収支における決定的な差です。
【知られざる格差】なぜ国保にはない?傷病手当金と出産手当金がもたらすセーフティネットの差
毎月の保険料以上に重大な違いが、病気やケガで働けなくなった際のセーフティネットです。社会保険に加入している会社員は、業務外の病気やケガで連続して3日以上休業した場合、4日目から最長通算1年6カ月間にわたり、標準報酬日額の3分の2に相当する「傷病手当金」を受け取ることができます。さらに産前産後休業中には同様に給与の3分の2が補償される「出産手当金」が支給されます。
対照的に、国民健康保険にはこれらの休業補償が原則として用意されていません。「傷病手当金や出産手当金が国保にない理由」は、国保の根底にある歴史的経緯に起因します。国保はもともと、自営業者や農林漁業者など「本人が一時的に休業しても事業自体が直ちに完全停止しない層」や「所得の把握が給与所得者ほど固定化されていない層」を対象に作られたため、一律の休職補償給付が制度設計から除外された経緯があります。
このため、フリーランスや個人事業主が万が一の長期入院や重病に見舞われた場合、収入が完全にゼロになるリスクを自前で背負わなければなりません。民間の所得補償保険や就業不能保険に自己資金で加入してカバーしようとすれば、結果的に月数千円から数万円の追加出費が必要となり、表面的な国保料の安さは相殺されてしまいます。
【2026年最新】パートの社会保険適用拡大と「年収の壁」の最新情勢
近年急速に進展した法改正のなかで、最も多くの労働者に直接影響を与えているのが短時間労働者に対する社会保険の適用拡大です。2026年時点においては、従業員規模要件の段階的引き下げが進み、いわゆる「106万円の壁」を巡る実務環境は大きく塗り替わりました。
かつては「年収106万円や130万円を超えると社会保険料が引かれて手取りが減るため損だ」という忌避感が主流でした。しかし、厚生労働省の各種支援パッケージや助成金の浸透、さらには将来もらえる年金増加効果の認知拡大によって、現場の意識は変化しています。
社会保険の扶養条件における年収基準(原則130万円未満、所定の要件を満たす場合は106万円以上で社保加入)を意識して就労時間を抑える「就労調整」を行うよりも、週20時間以上勤務して積極的に社会保険へ加入するパート労働者が増加傾向にあります。毎月の手取りが一時的に月1万〜2万円程度下がったとしても、「将来の老齢厚生年金の増額」「障害厚生年金の受給権利」「万が一の傷病手当金」という3重の防壁を自ら構築できるメリットが、長期的な資産防衛として再評価されています。
【実態検証】退職時・独立時に損をしない選択|任意継続と国保のリアルな分岐点
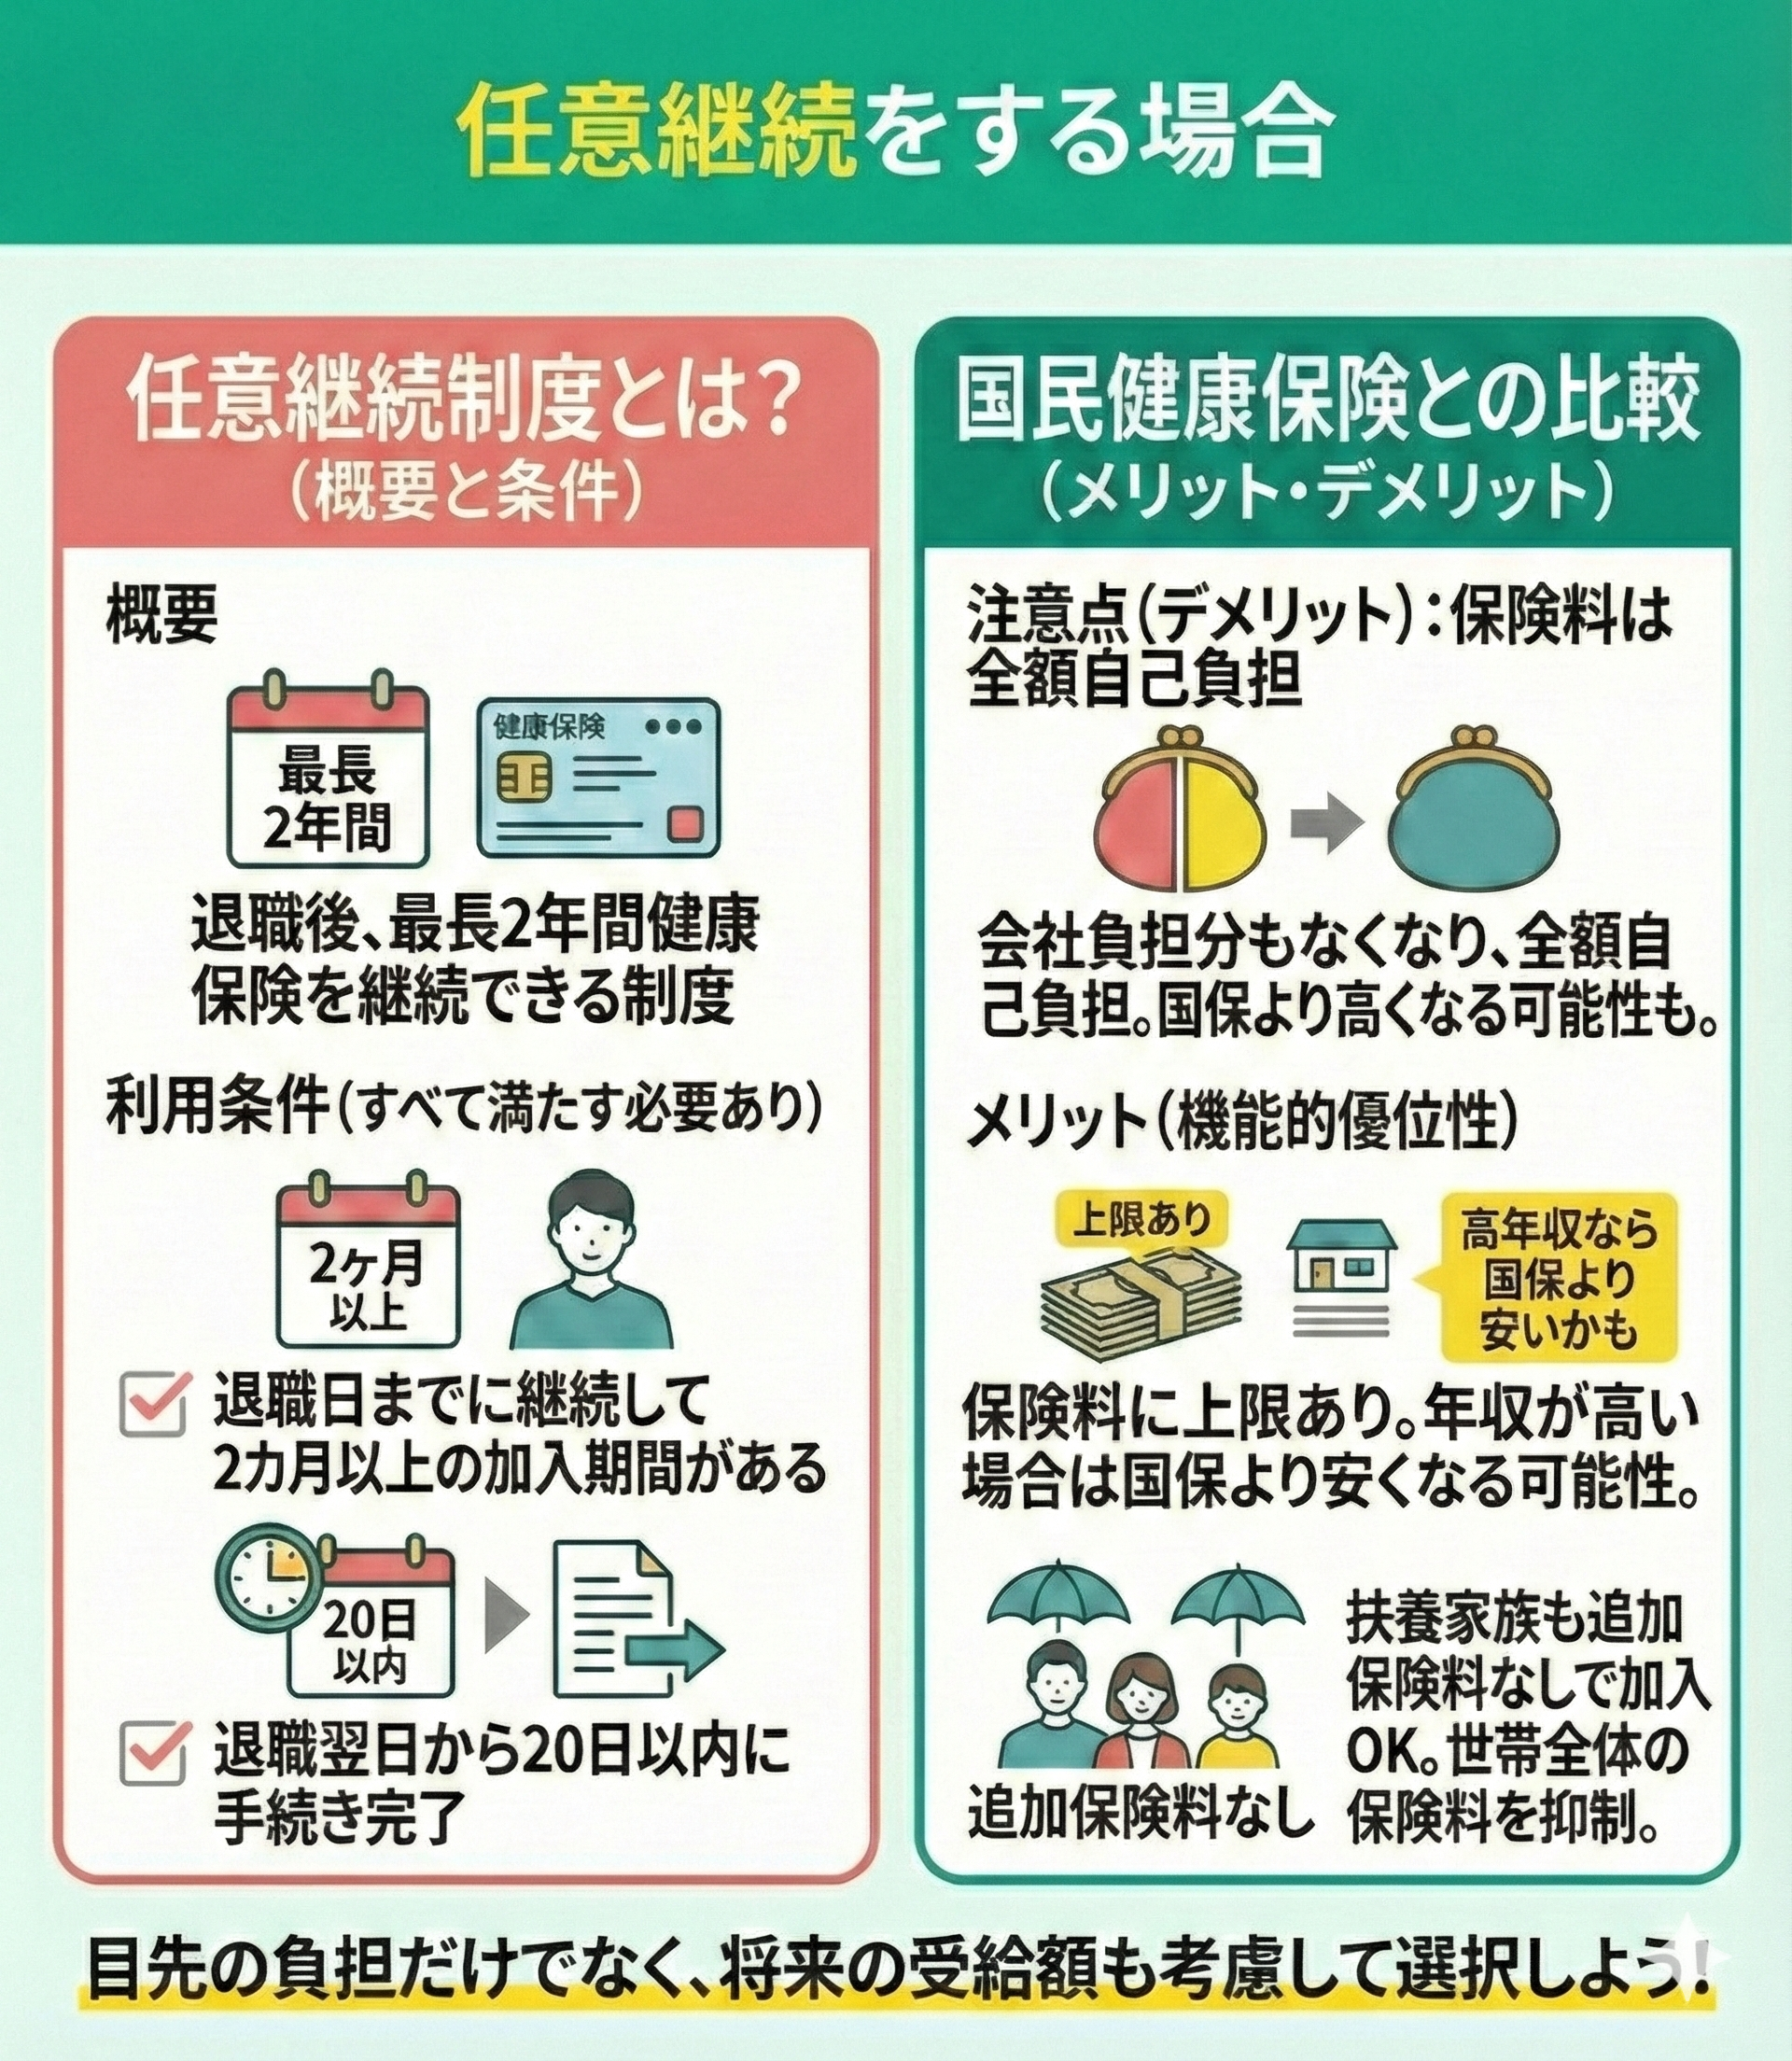
会社を退職して独立する際や転職活動期間中に直面するのが、「退職後の任意継続と国保はどっちが安いのか」という問題です。退職後には、それまでの会社の健康保険に最長2年間加入し続ける「任意継続被保険者制度」を選択するか、住んでいる市区町村の「国民健康保険」へ切り替えるかの2択を迫られます。
社保から国保への切り替え手続きは退職日の翌日から14日以内、任意継続の手続きは退職日の翌日から20日以内という極めてタイトな申請期限が設けられています。判断を誤ると年間十数万円単位の損失につながるため、以下の分岐点を知っておく必要があります。
- 任意継続が圧倒的に有利なケース:前年の給与年収が高く、退職時点での標準報酬月額が各保険者の定める上限(協会けんぽでは約30万円〜32万円前後)を超える場合、または扶養家族(配偶者や子ども)が1人以上いる場合。
- 国民健康保険が有利なケース:前年の年収が比較的低く、扶養家族がいない単身者。あるいは退職理由が倒産・解雇・雇い止めなどの特定受給資格者で、自治体の国保料軽減措置(非自発的失業者の減免)を受けられる場合。
なお、フリーランスの間で注目される「個人事業主が社会保険に加入する裏ワザ」として、自身で設立した資産管理会社等のマイクロ法人を設立し、社長1人で社会保険に加入するスキームがあります。事業所得の一部を役員報酬として月数万円程度に設定することで、最低ランクの社会保険料(月額約2万〜3万円前後)で自身と家族全員の健康保険・厚生年金を確保し、残りの事業所得は個人事業主として国保料の対象から切り離す手法です。法人の維持コストや税務申告の手間は発生するものの、高所得の個人事業主にとっては合法的かつ劇的な固定費削減策として定着しています。
一般に知られていない盲点とネットの誤解|「国保が高すぎる」時の減免制度詳細
ネット上で「国民健康保険料が高すぎて払えない」「給与の1割以上持っていかれる」といった悲鳴が散見されますが、これには自治体ごとの計算ルールの違いと、申請型減免制度の見落としが関係しています。
国民健康保険料の計算方法は自治体によって異なり、「医療分」「後期高齢者支援金分」「介護分」のそれぞれに対して、所得割・均等割・平等割(世帯ごとの固定費)・資産割などを掛け合わせる複雑な仕組みです。同じ年収400万円であっても、財政状況が厳しい自治体と黒字自治体とでは年間保険料に5万〜10万円以上の地域間格差が生じます。
万が一「国保料が高すぎる」事態に陥った場合、放置して滞納すると延滞金の発生や財産差し押さえのリスクがあります。知っておくべき減免制度の詳細は以下の通りです。
- 非自発的失業者に対する軽減制度:倒産、解雇、雇い止め等で離職した65歳未満の人は、ハローワークで発行される雇用保険受給資格者証を提示して申請することで、前年の給与所得を「100分の30」として保険料を再計算(最長2年間)。
- 低所得世帯に対する均等割・平等割の法定軽減:世帯総所得が一定基準(基礎控除額+給与所得者等の数に応じた基準額)を下回る場合、申請不要で保険料の均等割・平等割が7割・5割・2割自動軽減。
- 自治体独自の所得急減減免:災害、病気、事業の著しい不振等により、当年の所得が前年比で半分以下に激減する見込みである場合、申請により保険料の全部または一部が免除される特例(各自治体窓口での個別審査)。
【プロの結論】社保を選ぶべき人・国保でも問題ない人の基準
どちらの制度が自身のライフプランに適しているのか、判断基準は明瞭です。
- 社会保険を最優先で選ぶべき人:扶養家族がいる世帯主、将来の公的年金を月額15万円以上確保したい人、病気や出産による休業リスクを低コストでヘッジしたい人、従業員51人以上の規模で働くパート勤務者。
- 国民健康保険で問題ない人:単身で経費率が非常に高い個人事業主(青色申告特別控除等をフル活用して課税所得を圧縮できる人)、文芸美術国民健康保険組合など所得にかかわらず定額の職能型国保に加入できるクリエイター層。
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:会社を退職したあと、国保と任意継続のどちらが安いか事前に調べる方法はありますか?
A1:退職前に勤務先の健康保険証を手元に用意し、加入している健康保険組合または協会けんぽの窓口へ「任意継続した場合の月額保険料」を問い合わせます(上限が定められているため即座に算出可能)。同時に、お住まいの市区町村の国民健康保険課(または自治体公式サイトの試算ツール)で「前年の源泉徴収票」を提示して国保料を試算してもらい、2年間の総額を比較するのが最も確実です。
Q2:個人事業主やフリーランスが社会保険に加入する方法は本当にありますか?
A2:個人事業主本人が単独で社会保険に入ることはできませんが、自ら「法人(合同会社や株式会社)」を設立して代表取締役に就任し、法人から役員報酬を受け取る形を取れば、1人法人であっても社会保険の強制適用事業所となり社保への加入が可能になります。また、フリーランス向けの組合(文芸美術国民健康保険組合など)を利用することで、所得比例ではない定額の医療保険料に抑えるアプローチも有効です。
Q3:パート勤務ですが、手取りを減らさないために社会保険に入らない働き方を続けるべきですか?
A3:目先の現金手取りだけを見れば年収106万円や130万円未満に抑える選択肢もありますが、中長期的には社会保険加入を推奨します。月額1万円前後の保険料負担で「一生涯受け取れる厚生年金の加算」「障害時の手厚い障害厚生年金」「病気・ケガ時の傷病手当金」が得られるため、民間保険で同等の補償を買うよりも圧倒的に高い投資対効果(回収率)が見込めるためです。
まとめ:2026年を生き抜くための保険選びと手取り最大化の視点
社会保険と国民健康保険は、単なる医療費の3割負担カードの違いにとどまらず、税金・手取り・休業保障・老後年金を包括する「生涯の生活防衛システム」そのものです。労使折半や無料の扶養枠、充実した休業手当を備える社会保険は、特に家族を持つ世帯にとって強力な経済的アドバンテージを誇ります。
一方、国民健康保険を選択せざるを得ない自営業者や退職者であっても、任意継続の活用や減免制度の申請、マイクロ法人の運用といった知識を持つことで、制度のデメリットを大幅に軽減することが可能です。自身の働き方や世帯状況に合わせ、目先の保険料額面だけでなく将来給付を含めたトータルバランスで見極めることが、激動の時代において手取りと安心を最大化する鍵となります。 (出典: 社会 保険 国民 健康 保険 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
